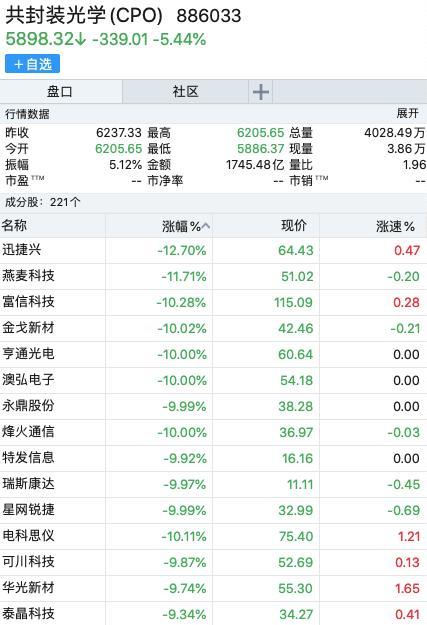
9月28日盘中,CPO板块下跌5.44%,多只股票跌停。迅捷兴跌幅接近13%线上股票配资,燕麦科技跌幅接近12%,富信科技、金戈新材、亨通光电、澳弘电子、永鼎股份等跌幅达到10%。此外,中际旭创、新易盛、天孚通信的股价也均下跌超过6%。
CPO(共封装光学)作为AI算力基础设施升级的关键技术方向受到市场关注。随着大模型训练与推理需求持续增加,传统可插拔光模块在功耗、带宽和传输密度上逐渐逼近瓶颈。而CPO通过将光引擎与交换芯片共封装,可以显著降低功耗和延迟,提高互连带宽,被视为下一代超大规模AI集群的核心互连方案。从可插拔光模块到NPO、CPO的技术演进路线,也为市场提供了持续的题材想象空间和产业链价值重构预期。
近期,CPO产业链迎来密集催化。台积电宣布其COUPE硅光整合平台将在2026年启动量产,推动CPO正式进入商业化落地阶段。新思科技与台积电深化合作,推进共封装光学等先进技术的研发,并完成相关IP流片。英伟达在GTC大会上明确表示,CPO是破解AI算力集群功耗与带宽瓶颈的关键路线,Spectrum-Q CPO交换机正在推进规模化部署。部分高速光芯片企业订单已排至2028年,光模块订单能见度覆盖2027年及以后。近期光博会透露出的产业信号显示,参展企业“锁订单、锁物料”趋势明显,2027年高速光互连需求确定性进一步增强,国内产业链在高速光芯片、光器件、光模块及封装环节的国产化进程也在加速。
光模块板块方面,尽管CPO技术属于下一代方案,但高速光模块仍然是当前AI数据中心的主要产品。随着业界对1.6T产品的需求不断上调,光模块厂商在800G和1.6T等高端产品上的订单能见度提升,具备规模化交付能力的龙头公司将直接受益于算力基建扩张。
光芯片板块方面,光芯片是光模块和CPO的核心壁垒环节。高速激光器芯片、硅光芯片及探测器等上游器件产能稀缺,部分企业的订单已排至2028年。随着国产替代加速和高端产品占比提升,光芯片企业有望实现量价齐升。
光器件及封装板块方面,CPO技术对光引擎、FAU、TGV玻璃基板、高精度光学元件及先进封装提出了更高要求。具备无源器件、精密光学、光电封装及配套测试能力的公司成为产业链价值重构中的关键环节,有望获得新的增量订单。
设备与材料板块方面,CPO及玻璃基板等技术路线的推进带动了上游封装设备、测试设备、硅光制造设备和关键材料的需求。随着全球厂商加码布局和量产节奏加快线上股票配资,相关设备供应商和材料企业的成长弹性进一步凸显。
元鼎证券股票配资推荐:资金托管与风控透明化解析提示:本文来自互联网,不代表本网站观点。

