价格战挤压了整车利润,车企通过不同车型分配电池订单,寻找新的平衡点。近期,多家新能源车企调整了动力电池的采购和合作模式国内正规最大的配资平台,为部分车型更换电池供应商,并通过入股二线电池厂商、联合开发电芯、加速自研电池落地等方式布局供应链。这一系列操作引发了关于车企“去宁化”的讨论。

从公开信息看,本轮调整主要涉及新势力车企。理想汽车入股欣旺达动力,新款L8车型已经切换电芯供应商。小米为新增程品牌搭建全新电池供应体系,引入中创新航和欣旺达配套生产。小鹏汽车持续提高多家二线电池企业的供货比例,入门走量车型基本形成多厂商并行供货的格局。零跑、鸿蒙智行等品牌也在原有合作体系之外新增电池合作方。蔚来和长城则持续布局自研电池与自有电池产能。
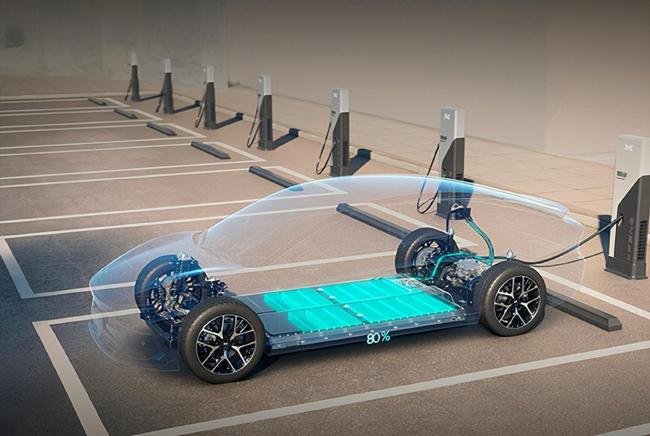
当前,新能源车市场价格战持续发酵,车企盈利空间普遍收缩,行业整体毛利率长期处于偏低水平。动力电池是新能源车成本最高的零部件,其采购价格、供货稳定性及产能分配情况直接影响车企的单车利润与整车生产节奏。多年来,国内动力电池市场头部集中特征显著,除宁德时代和比亚迪外,其余电池厂商的市场份额与两大龙头存在较大差距。不少车企长期采用单一头部电池企业的供货方案。
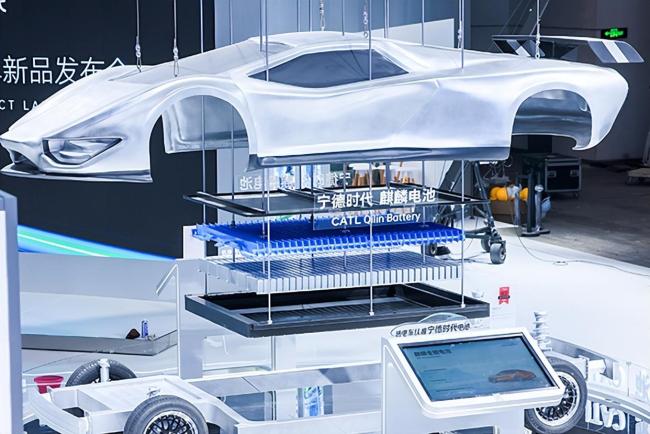
在行业高速扩张期,该模式可以保障大规模稳定交付;但进入存量竞争阶段,单一供货模式的短板开始显现。车企长期依赖单一供应商,在定价谈判上自主空间有限。同时,单一供应链存在潜在风险,一旦电池企业出现产能波动、产线调整或排产变动,车企的整车生产就容易受到影响。
因此,当行业进入红海市场,车企主动引入更多电池供应商,搭建多元供货体系,成为制造业常规的发展趋势。多厂商并行合作可以分摊断供风险,市场化的多主体竞争有助于优化电池采购成本,缓解整车盈利压力。
回顾产业发展历程,类似“去宁化”的讨论此前已发生过三次。第一次(2015-2017年),由于产能紧缺,车企主动对接多家电池厂商,提前储备备选供应链。第二次(2021年),锂价暴涨,车企呼吁双供体系,以应对电池成本大幅上涨。第三次(2022-2023年),更多车企落地二供方案,部分车型开始小批量切换电芯,但大多局限于部分配置和低配版本。
尽管历经三轮供应链调整,宁德时代的市场份额并未明显下滑,反而有所提升。从车企的实际动作来看,行业形成了泾渭分明的配套逻辑。入门走量车、中端车型以及全新子品牌核心比拼性价比,成本优先级最高,电池性能门槛相对宽松,这些订单通常外放给二线电池厂商。高端旗舰、超长续航、超充车型则执行另一套配套标准,对电池的安全性、快充稳定性、量产一致性要求极高,这类订单依旧由头部电池企业承接。
对于这一趋势国内正规最大的配资平台,供应链端认为这是根据车型定位拆分订单的精细化运营,旨在兼顾成本与供应链安全。
元鼎证券股票配资推荐:资金托管与风控透明化解析提示:本文来自互联网,不代表本网站观点。

